先日、ファイナンシャルプランナー(FP)の資格を取ったという人に、「仕事を辞めた親を、自分(普通の会社員)の扶養に入れたほうがいいのか?」という質問をした。
別に試すつもりも、いじわるをするつもりもなかった。
ただ、自分自身も以前から気になっていたので、純粋に「どう考えればいいんだろう?」と思って聞いてみた。ところが、具体的な答えは返ってこなかった。でも、よく考えてみると、これはかなり難しい質問だと思う。
「扶養」と一言でいっても、税金上の扶養なのか、健康保険上の扶養なのかでまず要件が違う。親の年齢や年金額、それ以外の収入、同居しているかどうか、加入している健康保険、後期高齢者、親の医療費など、いろいろな条件によっても変わってくる。
また、「扶養できるから入れる=必ず得」というわけでもない。
税金がどれくらい変わるのか、世帯全体ではどちらが有利なのか……と考え始めると、かなり複雑だ。
今回のことで、資格を持っていることと、実際の個別相談に答えられることは別なんだな、と感じた。
むしろ、こういう具体的なケースについて「何が論点なのか」を整理できること自体が、かなり大切なスキルなのだと思う。
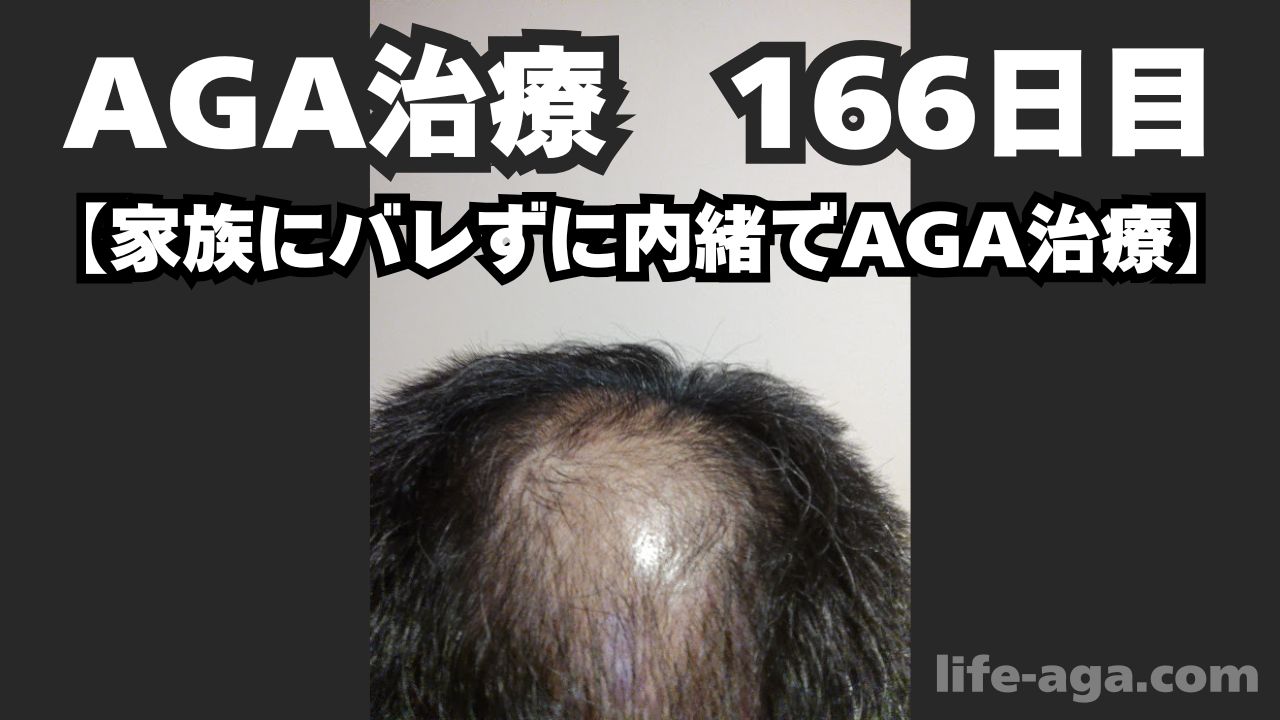
- 治療内容:レバクリのオンライン診療(フィナステリド1mg+ミノキシジル5mg内服薬)
- 治療期間:166日目
- かかっている費用:月額換算1,650円(12ヶ月プラン・一括払い済み)
- 主なリスク/副作用:初期脱毛、肝機能障害、動悸、多毛症など(※国内未承認薬を含む)
コメント